
「妊婦健診でけっこう費用がかかったけれど、確定申告で戻せるって本当?」──妊娠・出産期は健診や出産準備で医療費がまとまってかかることが多く、税金の負担軽減につながる制度を知っておきたいものです。 結論として、妊婦健診の費用は、確定申告の「医療費控除」の対象になります。自治体の補助券(受診票)を使った後の自己負担分や、通院にかかった交通費なども対象です。1年間の医療費が一定額(原則10万円、条件により総所得金額等の5%)を超えた分について、申告することで税金の一部が戻る場合があります。 この記事では、妊婦健診が医療費控除の対象になる理由をはじめ、対象となる費用・ならない費用の違い、控除額の計算方法や申告手順について、国税庁の情報をもとに分かりやすく解説します。
結論:妊婦健診の費用は医療費控除の対象になる
医療費控除は、1年間に支払った医療費が一定額を超えた場合、その分について税金の一部が戻ったり負担が軽くなったりする仕組みです。妊婦健診の費用は、医療費控除の対象です。 妊娠と診断された後の定期検診や検査費用は、医師等による診療・保健指導の一環として認められているためです。多くの方は自治体の補助券(受診票)を利用して健診費用の負担を軽減していますが、それでも自己負担額が発生することがあります。この自己負担額は医療費として集計し、控除の対象に含めることができます。
補助券を使った後の自己負担分が対象
妊婦健診で補助券を使った場合、実際に窓口で支払った自己負担分だけが医療費控除の対象になります。補助券によって減額された分は「実際に支払っていない金額」となるため、対象外です。 領収書やレシートには、補助後の支払額が記載されているのが一般的です。控除の計算では、補助を受けた後の「実際に窓口で支払った金額」を集計します。
妊娠・出産の年は医療費がかさみやすい
妊娠・出産の年は、妊婦健診・出産入院・不妊治療などで医療費が集中しやすい時期です。そのため、普段は医療費控除の対象になりにくい家庭でも、この年だけは10万円を超える場合が少なくありません。 医療費がかさんだ年こそ領収書やレシートを整理しておくと、確定申告の手続きをスムーズに進められます。妊娠・出産の年は、医療費控除を活用すべき重要なタイミングです。
対象になる費用・ならない費用
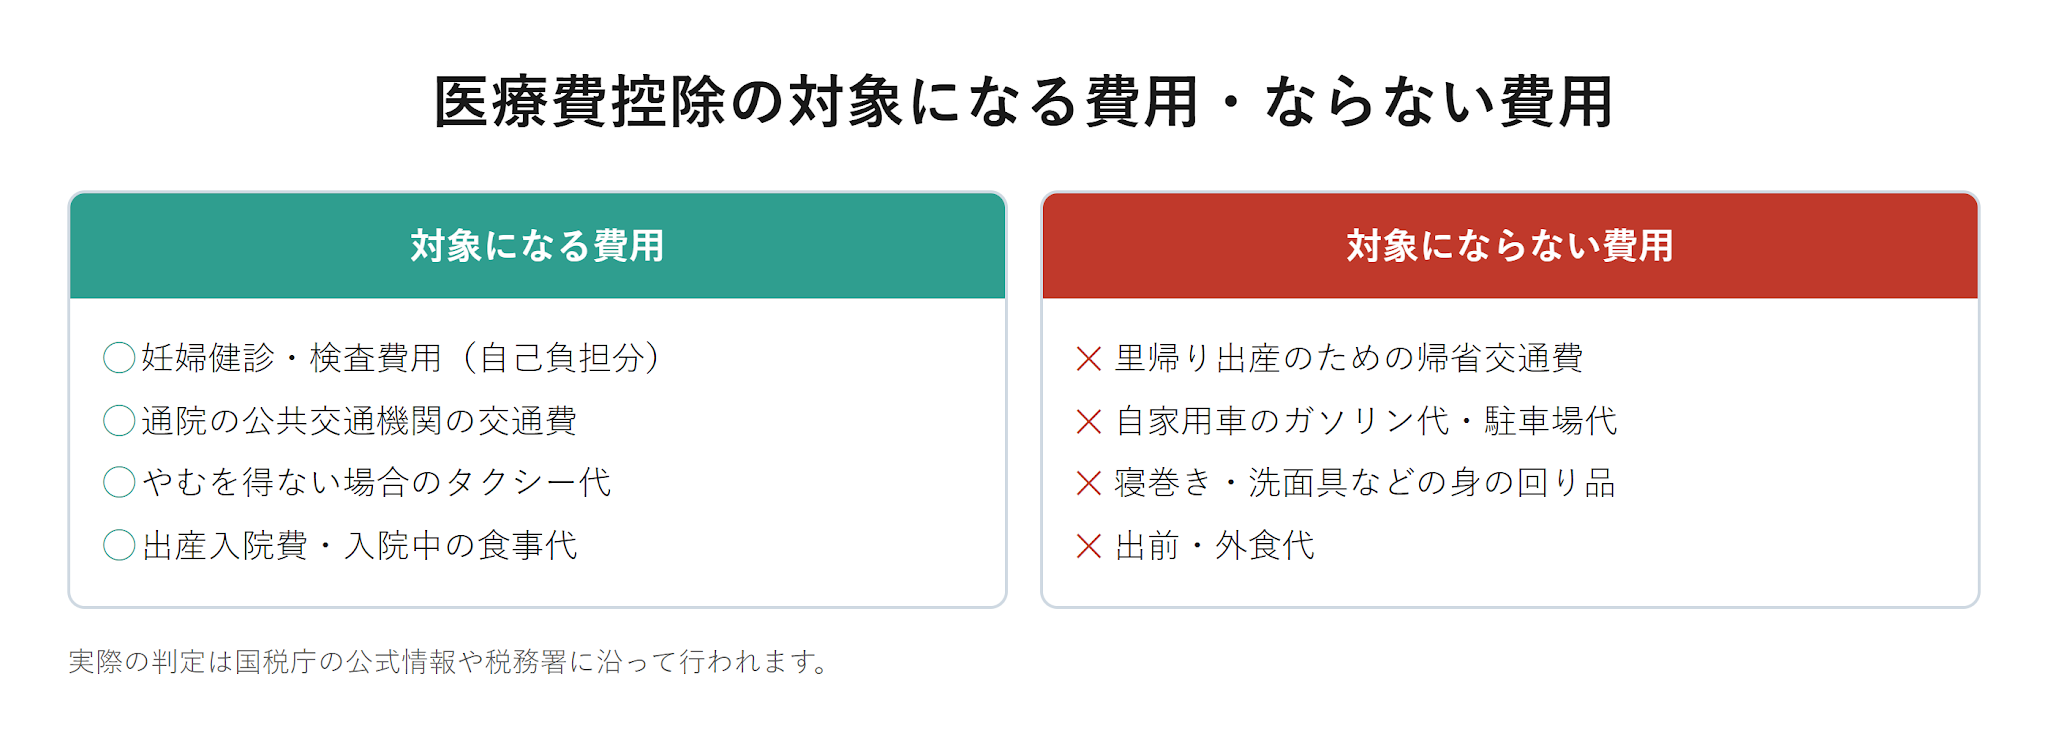
「どこまでが医療費控除の対象になるのか」は、多くの方が悩むポイントです。ここでは、国税庁が示している考え方に沿って対象と対象外を整理します。 医療費控除の対象となる費用と対象外となる費用には明確な線引きがあります。具体的な内訳は以下のとおりです。
対象になる費用
医療費控除の対象になる代表的な費用は、次のようなものです。
- 妊娠と診断されてからの定期健診・検査費用(自己負担分)
- 出産のための入院費用
- 入院中の食事代(病院で提供されるもの)
- 通院の交通費(電車・バスなど公共交通機関)
- 通常の交通手段が難しく、やむを得ずタクシーを利用した場合の費用(陣痛が始まった夜間の分娩病院までの移動など)
- 医師の指示による治療目的の薬代
※上記の判定は一般的な基準です。個別のケースについては国税庁の「医療費控除の対象となる出産費用の具体例」や税務署の窓口でご確認ください。
対象にならない費用
一方で、次のような費用は医療費控除の対象になりません。
- 里帰り出産のために実家に帰省する交通費
- 自家用車で通院した場合のガソリン代や駐車場代
- 寝巻き・洗面具・タオルなどの身の回り品
- 出前や外食など、入院中に自分で用意した食事代
- 医師の指示によらない健康食品・サプリメントなど
妊娠・出産に関連する費用であっても、医療行為や直接的な通院に該当しないものは対象外となります。判断に迷う場合は、国税庁の公式情報や税務署の窓口へ確認しましょう。
控除額の計算方法
「いくら戻るのか」を知るには、まず控除額の計算方法を押さえておく必要があります。ここでは、基本の考え方を整理します。
医療費控除額の計算式
医療費控除額は、次の式で計算されます。
医療費控除額 = (1年間に支払った医療費 - 保険金などで補填される金額) - 10万円
ただし、その年の総所得金額等が200万円未満の場合は、10万円ではなく総所得金額等の5%が差し引かれます。 計算結果として出るのは「控除額」であり、実際に還付される税金は「控除額×所得税率」がおおよその目安となります。所得税率は所得により異なるため、正確な還付額は税務署の相談窓口や国税庁の「確定申告書等作成コーナー」などで確認するのが確実です。
出産育児一時金は医療費から差し引く
計算の際に注意したいのは、「保険金などで補填される金額」を差し引く必要がある点です。特に妊娠・出産関連では、次のような給付金の扱いに注意してください。
- 出産育児一時金(家族出産育児一時金を含む):医療費から差し引く必要あり
- 出産手当金:休職中の生活補償のための給付金であり、医療費から差し引く必要はありません
- 民間の医療保険からの給付金:入院や手術に対して支払われた分は差し引く必要あり
「支払った医療費の合計」から、これらの補填分を除いた金額をベースに控除額を計算します。差し引きを忘れると、後から修正が必要になることもあるため、給付金の受取額を控えておくと安心です。
確定申告(医療費控除)のやり方
実際に確定申告を進めるための基本的な手順を整理します。医療費控除は年末調整では対応できないため、給与所得者であっても自分で申告する必要があります。
医療費を集計し「医療費控除の明細書」を作る
まず、1年間の医療費をまとめて集計し、「医療費控除の明細書」を作成します。この明細書には、主に以下の情報を記入します。
- 医療を受けた人の氏名
- 病院・薬局などの名称
- 支払った医療費の額
- 生命保険や社会保険などで補填される金額
医療費の領収書は原則として提出不要ですが、税務署からの確認に備えて自宅で5年間保管する義務があります。領収書はファイルなどにまとめて大切に保管しておきましょう。
e-Taxや申告書作成コーナーを使うと便利
確定申告は、国税庁の「確定申告書等作成コーナー」やe-Taxを利用すると、入力の手間を大幅に削減できます。特に、健康保険組合から発行される「医療費通知」のデータを取り込む機能を利用すれば、集計作業が非常にスムーズになります。 紙で申告する場合も、指定の様式に沿って記入・集計します。不明点がある場合は、税務署の相談窓口や国税庁ホームページの案内をご確認ください。
申告は誰の名義で行うか
医療費控除は、「生計を一にする家族の医療費」をまとめて申告できます。夫婦や家族でかかった医療費を合算し、一人の名義で申告することで、控除額を大きくできる場合があります。 一般的には、所得が多い人(適用される所得税率が高い人)が申告するほうが、還付される金額が多くなる傾向があります。ただし、実際にどちらで申告するのが有利かは所得や各種控除の状況によって異なるため、迷う場合は税務署や税理士などの専門家へ相談することをおすすめします。
よくある質問(FAQ)
Q.妊婦健診の費用は確定申告で戻りますか?
補助券を使った後の自己負担分などが医療費控除の対象となり、1年間の医療費が一定額(原則10万円)を超えた分について税金が戻る場合があります。ただし、実際に戻る金額は所得や税率によって異なるため、事前に計算して目安を把握しておくと安心です。
Q.通院の交通費も対象になりますか?
電車やバスなどの公共交通機関を利用した通院費は、医療費控除の対象です。また、陣痛時などにやむを得ずタクシーを利用した場合の費用も対象に含まれます。一方で、自家用車のガソリン代や駐車場代は対象外となります。公共交通機関の費用は領収書が出ないことも多いため、日付・区間・金額をメモに残しておきましょう。
Q.確定申告の期間を過ぎても申告できますか?
税金の還付を受けるための「還付申告」は、該当する年の翌年1月1日から5年間提出できます。通常の確定申告期間を過ぎてしまっても後から手続きが可能です。過去の妊娠・出産の年に申告し漏れがあった場合も、5年以内であれば申告できる可能性があります。
Q.出産育児一時金はどう扱いますか?
出産育児一時金は医療費を補填するもののため、医療費の合計から差し引きます。一方、出産手当金は休職中の生活補償としての給付金であるため、差し引く必要はありません。扱いを間違えると控除額の計算がずれてしまうため、手当金の内訳をあらかじめ確認しておきましょう。
まとめ
妊婦健診の費用は、確定申告の医療費控除の対象です。補助券適用後の自己負担分や通院にかかった公共交通機関の費用、緊急時のタクシー代、出産入院費などが対象となる一方、里帰りの帰省費用や自家用車のガソリン代などは対象外となります。計算の際は、出産育児一時金などの補填金を正しく差し引くことがポイントです。
申告の際は「医療費控除の明細書」を作成し、確定申告書に添付します。e-Taxや「確定申告書等作成コーナー」を活用することで、スムーズに手続きを進められます。過去の申告漏れについても5年間は遡って申告が可能です。手続きの具体的な進め方や最新の情報については、国税庁のウェブサイトや税務署の窓口でご確認ください。
参考文献
[1] 国税庁「No.1124 医療費控除の対象となる出産費用の具体例」 (https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1124.htm)
[2] 国税庁「No.1119 医療費控除に関する手続について」 (https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1119.htm)
[3] 国税庁「医療費控除を受ける方へ(確定申告特集)」 (https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/keisubetsu/iryou-koujo.htm)